


Il decreto ingiuntivo è uno strumento giudiziale che permette al creditore di ottenere dal giudice un ordine di pagamento nei confronti del debitore, quando il credito è documentato e presenta requisiti precisi. Nel recupero crediti aziendale, è utilizzato soprattutto per fatture non pagate, forniture consegnate, servizi eseguiti, canoni scaduti o rapporti commerciali in cui esiste una prova scritta del credito.
Un’impresa deve sapere come funziona il decreto ingiuntivo, ma deve anche capire quando conviene davvero chiederlo. La via giudiziale è efficace quando il credito è solido, il debitore non ha contestazioni fondate e ci sono reali possibilità di recupero. Al contrario, può diventare lunga e poco utile se manca la documentazione, se il cliente è già insolvente o se il credito è fortemente contestato.
Cos’è il decreto ingiuntivo e i requisiti per richiederlo
Il decreto ingiuntivo è un provvedimento con cui il giudice ordina a una persona o a un’azienda di pagare un debito o di consegnare un bene dovuto.
Il Codice di procedura civile prevede che il giudice possa pronunciare l’ingiunzione quando il creditore dà prova scritta del diritto fatto valere. Nel recupero crediti B2B, questo significa che l’azienda non può limitarsi a dichiarare che un cliente non ha pagato.
Deve dimostrare che il credito esiste, l’importo è determinato e il pagamento è scaduto.
I requisiti: credito certo, liquido ed esigibile
Quindi il credito deve essere certo, liquido ed esigibile:
- certo perché fondato su documenti verificabili.
- Liquido perché l’importo deve essere chiaro o facilmente calcolabile.
- Esigibile perché il termine di pagamento deve essere già decorso.
Un esempio semplice: un’azienda fornisce materiale a un cliente per 45.000 euro. Esistono ordine, conferma d’ordine, documento di trasporto, fattura elettronica e solleciti inviati via PEC. Il cliente non ha mai contestato la merce, ma continua a rinviare il pagamento. In una situazione del genere, il decreto ingiuntivo può essere valutato perché il credito è documentato e apparentemente non contestato.
Diverso è il caso in cui il debitore abbia già sollevato contestazioni sulla qualità della fornitura, sui tempi di consegna, sull’esecuzione del servizio o sull’importo fatturato. In quel caso il ricorso per decreto ingiuntivo può essere ancora possibile, ma va valutato con maggiore prudenza, perché il rischio di opposizione aumenta.
Quali sono i documenti utili
I documenti più utili sono contratti, ordini, preventivi accettati, conferme via e-mail o PEC, documenti di trasporto, rapportini di intervento, SAL, fatture, estratti conto, solleciti, diffide e comunicazioni in cui il debitore riconosce il debito o chiede una dilazione. Più il fascicolo è ordinato, più la richiesta è solida.
Il decreto ingiuntivo serve a far valere in modo rapido un credito che ha già una base documentale forte, un principio fondamentale per evitare errori gestione del credito commerciale.
Come funziona la procedura e cosa succede dopo la notifica
La procedura per decreto ingiuntivo inizia con il deposito di un ricorso davanti al giudice competente. Nel ricorso vengono indicati il creditore, il debitore, l’importo richiesto, le ragioni del credito e i documenti che provano il diritto al pagamento.
Il giudice valuta gli atti senza convocare subito il debitore. Se ritiene che ci siano i presupposti, emette il decreto e ingiunge al debitore di pagare.
Secondo l’art. 641 c.p.c., quando sussistono le condizioni, il giudice emette il decreto motivato e ordina il pagamento o la consegna, indicando di norma il termine di quaranta giorni e avvertendo che, nello stesso termine, può essere proposta opposizione. Dopo l’emissione, il decreto deve essere notificato al debitore. Da quel momento si aprono tre scenari:
1. Il debitore paga
A volte la notifica del decreto ingiuntivo basta a sbloccare situazioni ferme da mesi, perché il debitore capisce che il creditore non è più nella fase del semplice sollecito.
2. Inerzia
Se il debitore non paga e non propone opposizione nel termine previsto, il creditore può chiedere al giudice di dichiarare esecutivo il decreto. A quel punto può procedere con le successive azioni esecutive, come il pignoramento presso terzi, del conto corrente o altre iniziative valutate in base alla situazione patrimoniale del debitore.
3. Opposizione
Il debitore contesta il decreto ingiuntivo e si apre un giudizio nel quale le parti discutono il merito della pretesa. L’art. 645 c.p.c. prevede che l’opposizione si proponga davanti all’ufficio giudiziario al quale appartiene il giudice che ha emesso il decreto e che, dopo l’opposizione, il giudizio prosegua secondo le regole del processo di cognizione davanti al giudice adito.
Questo passaggio è fondamentale per le aziende. Il decreto ingiuntivo può essere più rapido di una causa ordinaria nella fase iniziale, ma non garantisce automaticamente l’incasso. Se il debitore si oppone, i tempi si allungano. Se il debitore non ha beni aggredibili, anche un titolo favorevole può non tradursi in un recupero effettivo.
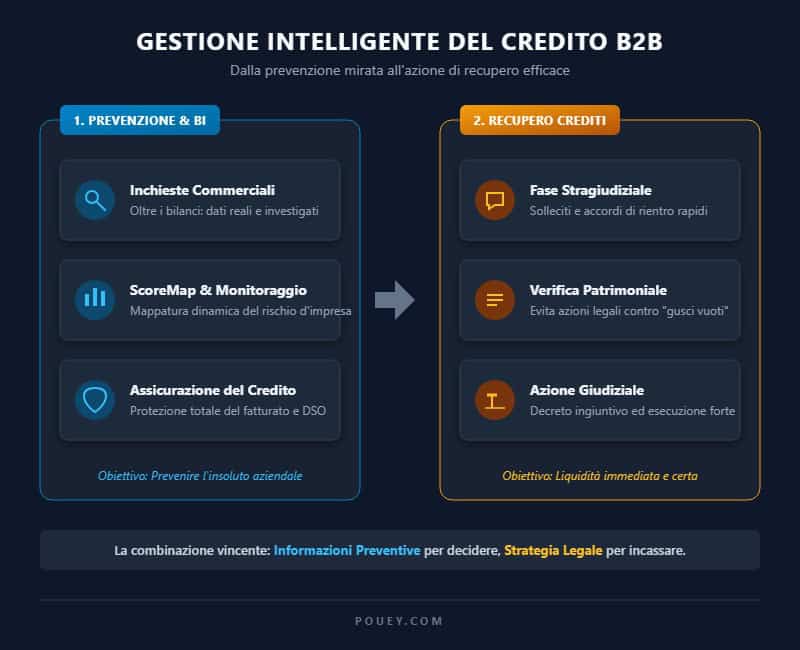
Per questo la procedura va letta per quello che è: uno strumento giuridico forte, ma non isolato. Prima di avviarla, bisogna capire se il debitore è ancora solvibile, se esistono beni o crediti aggredibili, se è probabile l’opposizione e quanto pesa l’insoluto sulla liquidità aziendale, integrando queste scelte in una corretta gestione rischio terzi imprese.
Quando conviene e quando no scegliere la via giudiziale
Quando conviene scegliere la via giudiziale
Scegliere la via giudiziale conviene quando:
- il credito è documentato,
- scaduto,
- non seriamente contestato,
- il debitore ha ancora una capacità patrimoniale o finanziaria su cui agire.
Il decreto ingiuntivo è una scelta efficace quando i solleciti non hanno prodotto risultati, la diffida è rimasta senza risposta, il cliente continua a promettere pagamenti senza rispettare le date concordate o l’importo dell’insoluto è troppo rilevante per restare fermo.
Pensiamo a una PMI che lavora nel B2B e ha 90.000 euro di fatture scadute verso un cliente strategico. L’area commerciale teme di compromettere il rapporto, ma l’amministrazione vede crescere l’esposizione, peggiorare il DSO e aumentare la pressione sulla cassa. Se il cliente non contesta la fornitura e il credito è ben provato, aspettare ancora può significare finanziare il debitore a spese dell’azienda. In un caso simile, il decreto ingiuntivo può diventare un passaggio necessario per proteggere il cash flow.
Conviene anche quando il tempo lavora contro il creditore. Un debitore che mostra segnali di crisi, paga a singhiozzo, evita il confronto o ha altri creditori attivi può diventare sempre meno recuperabile. In queste situazioni, agire tardi può ridurre le possibilità di incasso.
Quando NON conviene il decreto ingiuntivo
Non conviene partire automaticamente con un decreto ingiuntivo quando:
- il credito è fragile
- la documentazione è incompleta
- il debitore ha contestazioni tecniche plausibili
Se mancano ordini, prove di consegna, accettazioni, rapportini o conferme scritte, il rischio è avviare un’azione che il debitore può contrastare con facilità. Può essere poco utile anche quando il debitore è già insolvente, privo di beni aggredibili o coinvolto in una situazione di crisi avanzata. In quel caso, ottenere un titolo può avere un valore formale, ma non sempre porta a un recupero concreto.
Infine, non sempre è la scelta più intelligente quando il rapporto commerciale è ancora recuperabile e il debitore sta attraversando una difficoltà temporanea ma verificabile.
In questi casi, un piano di rientro scritto, una garanzia, un accordo transattivo o un intervento stragiudiziale strutturato possono portare a un risultato più rapido, meno costoso e più sostenibile, preferendo inizialmente il recupero crediti stragiudiziale. La domanda da porsi è se il decreto ingiuntivo è lo strumento più efficace, in questo momento, per recuperare davvero il credito.
Recupero crediti B2B: perché serve una strategia prima dell’azione legale
Nel recupero crediti B2B, il decreto ingiuntivo non va trattato come una reazione automatica all’insoluto. È uno strumento importante, ma funziona meglio quando è inserito in una strategia più ampia di credit management.
Prima di passare alla via giudiziale, l’azienda deve analizzare il credito, il debitore e il contesto commerciale.
- Il cliente è ancora attivo?
- Ha altri ritardi di pagamento?
- Ci sono protesti, procedure, segnali di crisi o variazioni societarie rilevanti?
- L’insoluto è occasionale o fa parte di un comportamento ricorrente?
- La documentazione è completa?
- Il credito è stato contestato?
- Quanto impatta sulla liquidità aziendale?
Queste domande servono a evitare due errori molto frequenti:
1. Aspettare troppo
Molte aziende lasciano invecchiare i crediti per non irrigidire il rapporto con il cliente, ma un credito vecchio è più difficile da recuperare. Più passa il tempo, più aumenta il rischio che il debitore peggiori, che la documentazione si disperda o che l’insoluto venga percepito come meno urgente.
2. Agire senza una valutazione preventiva
Fare causa o chiedere un decreto ingiuntivo senza aver verificato la solvibilità del debitore può portare a costi, tempi e aspettative non proporzionati al risultato. Scoprire che il debitore è un guscio vuoto dopo aver già anticipato le spese legali e il contributo unificato è il vero danno economico che si aggiunge all’insoluto. Diventa quindi fondamentale affidarsi a indagini patrimoniali mirate e report di solvibilità prima di firmare qualsiasi procura alle liti.
Una gestione efficace parte prima, dal controllo dell’affidabilità dei clienti, monitoraggio delle esposizioni, limiti di credito coerenti, procedure chiare di sollecito, intervento tempestivo sugli scaduti, diffide ben impostate e scelta consapevole tra recupero stragiudiziale e recupero giudiziale.
In questo percorso, il decreto ingiuntivo può diventare una leva molto utile. Non perché risolve ogni insoluto, ma perché permette di dare forza giuridica a un credito ben documentato e di passare, quando serve, dalla richiesta di pagamento all’azione esecutiva.
Contatta Pouey International. Affianchiamo le imprese nella gestione del rischio cliente, nella prevenzione degli insoluti e nel recupero crediti B2B, aiutandole a scegliere lo strumento più adatto in base al caso concreto.
Perché recuperare un credito non significa solo inviare un sollecito o avviare un’azione legale: significa proteggere la liquidità, ridurre l’impatto degli insoluti e difendere il valore del lavoro già svolto.
Domande frequenti
- Quanto tempo ci vuole per ottenere un decreto ingiuntivo?
I tempi dipendono dal tribunale competente, dalla completezza dei documenti e dalla complessità del credito. In genere, se il credito è ben documentato, il decreto ingiuntivo si ottiene più rapidamente rispetto a una causa ordinaria.
- Il decreto ingiuntivo garantisce il recupero del credito?
No. Il decreto ingiuntivo permette di ottenere un titolo per agire contro il debitore, ma l’incasso dipende dalla sua solvibilità e dalla presenza di beni o crediti aggredibili. Per questo è importante valutare prima il rischio cliente.
- Cosa succede se il debitore si oppone al decreto ingiuntivo?
Se il debitore propone opposizione, si apre un giudizio ordinario in cui le parti devono dimostrare le proprie ragioni. In questo caso i tempi possono allungarsi e diventa ancora più importante avere documenti solidi a supporto del credito.
- Si può chiedere un decreto ingiuntivo per una fattura non pagata?
Sì. Per i crediti relativi a forniture di merci o prestazioni di servizi, la fattura elettronica trasmessa attraverso il Sistema di Interscambio costituisce prova scritta idonea ai fini del ricorso per decreto ingiuntivo. Ordini, contratti, DDT, PEC, rapportini e altri documenti restano comunque molto utili per rafforzare la posizione del creditore, soprattutto se il debitore contesta la fornitura o il servizio.
21.09.2026
