


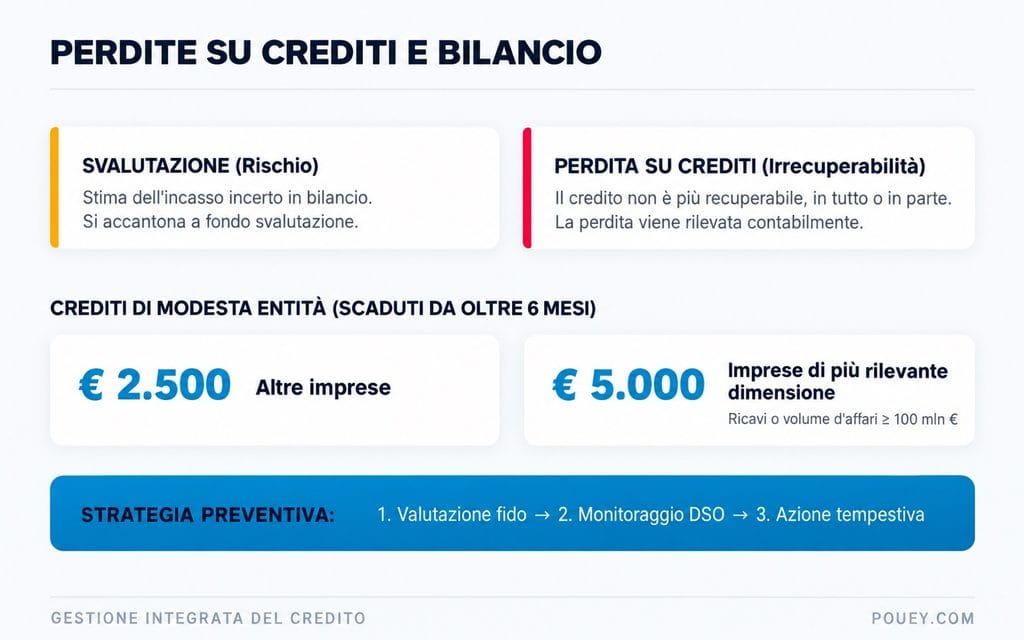
Le perdite su crediti nascono quando un’azienda prende atto che un credito verso un cliente non sarà più recuperato, in tutto o in parte. In bilancio non vanno confuse con la semplice svalutazione, che è una stima del rischio di mancato incasso. La perdita, invece, è la quota di credito ormai considerata non recuperabile. Dal punto di vista fiscale, la deducibilità delle perdite su crediti richiede requisiti precisi, documentazione coerente ed elementi in grado di dimostrare l’effettiva inesigibilità del credito.
Per un’impresa, però, ogni credito perso ha già prodotto un impatto sulla liquidità, sul cash flow, sul capitale circolante e sulla capacità di finanziare l’attività ordinaria. Per questo le perdite su crediti vanno gestite all’interno di una strategia più ampia di prevenzione degli insoluti, monitoraggio del rischio cliente e recupero crediti tempestivo.
Come e quando rilevare le perdite su crediti in bilancio?
Le perdite su crediti vanno lette partendo da una distinzione fondamentale: una cosa è stimare che un credito non può essere incassato, altra cosa è rilevare che quel credito è diventato definitivamente irrecuperabile.
Secondo l’OIC 15, la svalutazione è la riduzione di valore di un credito derivante da una stima al valore di presumibile realizzo, mentre la perdita è un evento certo e definitivo che coincide con la parte del credito non più recuperabile. Lo stesso principio prevede che i crediti siano esposti in bilancio al netto delle svalutazioni necessarie per ricondurli al valore di presumibile realizzo.
| Situazione del Credito | Trattamento Contabile in Bilancio |
|---|---|
| Rischio di mancato incasso, ma la perdita non è ancora definitiva o certa. | Svalutazione crediti: si rettifica il valore nominale inserendolo a bilancio al “presumibile valore di realizzo” tramite l’accantonamento a un fondo svalutazione. |
| Il credito è irrecuperabile, in tutto o in parte, a causa di eventi certi (es. fallimento chiuso, prescrizione). | Perdita su crediti: si elimina o si riduce la voce del credito nell’attivo dello stato patrimoniale, rilevando il costo definitivo nel conto economico. |
| La perdita si manifesta, ma il credito era già stato svalutato negli esercizi passati. | Utilizzo del fondo: la perdita viene coperta e assorbita prima di tutto dal fondo svalutazione già accantonato in precedenza, senza gravare sul conto economico dell’anno in corso. |
| Il debitore torna solvibile o paga inaspettatamente una quota di un credito già portato a perdita. | Ripristino o Sopravvenienza: si rileva un componente positivo di reddito (sopravvenienza attiva) per l’importo effettivamente incassato. |
L’azienda deve valutare periodicamente il proprio portafoglio crediti e chiedersi se esistono segnali di deterioramento.
Alcuni indicatori sono molto concreti
- ritardi di pagamento ripetuti,
- promesse non mantenute,
- mancata risposta ai solleciti,
- difficoltà finanziarie del debitore,
- contestazioni strumentali,
- procedure di crisi,
- peggioramento del settore in cui opera il cliente,
- informazioni negative emerse da banche dati e inchieste commerciali.
Facciamo un esempio
Un’azienda ha un credito di 60.000 euro verso un cliente B2B. Il pagamento è scaduto da mesi, il debitore risponde in modo evasivo, non rispetta i piani di rientro e mostra segnali di difficoltà finanziaria. In sede di bilancio, l’impresa può valutare una svalutazione, perché l’incasso appare incerto. Se invece emergono elementi più forti, come una procedura concorsuale, un pignoramento negativo o l’impossibilità documentata di recuperare il credito, si può arrivare alla rilevazione della perdita.
Il punto chiave è la tracciabilità. Non basta sapere che il cliente non pagherà. Bisogna poter dimostrare perché quel credito è stato svalutato o portato a perdita, con una ricostruzione coerente tra contabilità, documenti commerciali, attività di recupero e valutazioni sul debitore.
Requisiti fiscali del TUIR: quando le perdite sono deducibili dal reddito d’impresa?
Dal punto di vista fiscale, la domanda centrale è quando una perdita su crediti può essere dedotta dal reddito d’impresa.
Il riferimento principale è l’articolo 101 del TUIR. La regola generale prevede che le perdite su crediti siano deducibili se risultano da elementi certi e precisi. La disciplina considera inoltre rilevanti specifiche situazioni del debitore, come l’assoggettamento a procedure concorsuali o istituti assimilati, e l’Agenzia delle Entrate ha chiarito che la deducibilità va coordinata anche con gli accantonamenti e le svalutazioni già dedotti.
Una perdita su crediti non diventa automaticamente deducibile solo perché il cliente non paga. Serve una situazione che dimostri che il credito è effettivamente inesigibile o che la probabilità di recupero è venuta meno in modo concreto e documentabile.
Tra i casi più ricorrenti ci sono
- debitore sottoposto a procedura concorsuale,
- esito negativo di azioni di recupero,
- prescrizione del credito,
- chiusura di una procedura esecutiva infruttuosa,
- cancellazione del credito dal bilancio secondo i principi contabili applicabili,
- crediti di modesta entità scaduti da oltre 6 mesi: in questi casi il TUIR considera sussistenti gli elementi certi e precisi richiesti per la deducibilità, ferma restando la corretta imputazione contabile della perdita. La legge fissa la soglia di “modesta entità” fino a 2.500 euro per le altre imprese e fino a 5.000 euro per le imprese di più rilevante dimensione, cioè con volume d’affari o ricavi non inferiori a 100 milioni di euro.
Il punto da non sottovalutare è il rapporto tra bilancio e fisco. Una perdita può essere contabilmente rilevata perché il credito non è più recuperabile, ma per la deducibilità fiscale occorre verificare se ricorrono i presupposti richiesti dal TUIR. Questo è il motivo per cui la gestione dei crediti deteriorati dovrebbe coinvolgere amministrazione, direzione finanziaria, consulente fiscale e credit management.
Un errore frequente è portare a perdita crediti vecchi senza aver costruito un fascicolo documentale adeguato. Un altro errore è aspettare troppo, lasciando i crediti invecchiare senza azioni strutturate di sollecito, recupero o valutazione del debitore, compromettendo la corretta analisi rischio aziendale ed errori. In entrambi i casi l’azienda rischia di trovarsi con un problema doppio: liquidità già compromessa e deducibilità fiscale più difficile da sostenere.
Perdite su crediti bilancio
Quale documentazione serve per evitare sanzioni fiscali?
La documentazione varia in base al caso, ma deve sempre ricostruire tre aspetti: origine del credito, mancato pagamento, ragioni dell’inesigibilità.
- Per dimostrare l’origine del credito sono utili contratti, ordini, conferme d’ordine, documenti di trasporto, rapportini di intervento, SAL, fatture, estratti conto e corrispondenza commerciale.
- Per dimostrare il mancato pagamento servono scadenziari, solleciti, PEC, diffide, piani di rientro non rispettati e comunicazioni del debitore.
- Per dimostrare l’inesigibilità sono rilevanti informazioni patrimoniali negative, relazioni di recupero crediti, esiti infruttuosi di azioni legali, pignoramenti negativi, procedure concorsuali, visure aggiornate, cancellazioni, cessazioni o altri elementi che mostrino l’impossibilità concreta di incasso.
Un esempio: Un credito da 18.000 euro è scaduto da oltre un anno. L’azienda ha inviato più solleciti, ha formalizzato una diffida, ha tentato un recupero stragiudiziale, ha verificato che il debitore non ha beni facilmente aggredibili e ha ricevuto una relazione negativa sull’attività di recupero. La differenza, in caso di controllo, è decisiva.
Più il credito è rilevante, più la documentazione deve essere robusta. Per importi significativi non basta una valutazione generica. Serve una catena probatoria chiara, ordinata e coerente con il comportamento dell’azienda.
Anche le tempistiche contano. Se un’impresa non sollecita, non monitora, non verifica e non tenta alcuna azione, diventa più difficile sostenere che la perdita sia stata gestita con attenzione. Al contrario, una procedura interna ben tracciata dimostra che l’azienda ha presidiato il credito prima di arrivare alla perdita.
Per questo è utile creare un dossier per ogni posizione critica, con tutti i documenti raccolti in ordine cronologico. Non serve solo al commercialista o al consulente fiscale: serve anche alla direzione aziendale per capire dove si è generata la perdita e come evitare che si ripeta.
L’impatto delle perdite sul cash flow: perché l’azione legale non è l’unica risposta
Una perdita su crediti non è solo una voce di bilancio. È cassa che l’azienda prevedeva di incassare e che invece non entrerà più. Prima ancora dell’impatto fiscale, c’è un impatto finanziario: peggiora il cash flow, aumenta il fabbisogno di capitale circolante, riduce la liquidità disponibile e può creare tensioni nei pagamenti a fornitori, banche, dipendenti e fisco.
Il problema è particolarmente delicato nel B2B, dove i pagamenti dilazionati trasformano ogni cliente in una scelta finanziaria. Vendere a 60, 90 o 120 giorni significa concedere credito commerciale. Se il cliente paga in ritardo o non paga affatto, l’azienda finisce per finanziare il debitore con le proprie risorse. In questa prospettiva, l’azione legale non è sempre la prima o l’unica risposta. Può essere necessaria quando il credito è documentato, il debitore non collabora e ci sono margini concreti di recupero. Ma non sempre è la strada più efficace.
Se il debitore è ancora operativo e collaborativo, è più utile un recupero stragiudiziale ben gestito, un piano di rientro scritto, una garanzia, una transazione o un accordo che consenta di recuperare almeno una parte del credito in tempi rapidi. Se invece il debitore è privo di beni aggredibili o vicino a una procedura, avviare un’azione legale senza analisi preventiva può generare altri costi senza migliorare le chance di incasso.
La vera domanda è: qual è la strategia più efficace per recuperare valore e limitare la perdita? Qui entrano in gioco informazioni commerciali, valutazione del rischio cliente, analisi patrimoniale, monitoraggio degli eventi negativi, recupero stragiudiziale e, quando necessario, recupero giudiziale. La via legale ha senso se è inserita in una valutazione complessiva del debitore e non come reazione automatica all’insoluto.
Dalla svalutazione in bilancio alla prevenzione: come blindare il capitale circolante
La svalutazione e la perdita su crediti sono la fotografia finale di un rischio che spesso nasce molto prima al momento dell’acquisizione del cliente, della concessione del fido, della negoziazione delle condizioni di pagamento o della mancata gestione degli scaduti.
Per questo la prevenzione è molto più efficace della correzione a posteriori. Un credito che arriva a perdita ha già assorbito capitale circolante, ha peggiorato gli indici finanziari e ha sottratto risorse all’attività ordinaria.
Blindare il capitale circolante significa presidiare tutto il ciclo del credito commerciale. Prima della vendita, l’azienda deve valutare l’affidabilità del cliente, verificare bilanci, assetti societari, abitudini di pagamento, esposizioni, protesti, procedure, eventi negativi e segnali di deterioramento. Durante il rapporto, dovrebbe monitorare l’andamento degli ordini, il rispetto delle scadenze, l’evoluzione del rischio e l’esposizione complessiva. Dopo la scadenza, dovrebbe intervenire subito con solleciti, escalation interna, recupero stragiudiziale e, se necessario, azione legale.
Un altro punto decisivo è la segmentazione del portafoglio clienti. Non tutti i clienti hanno lo stesso rischio e non tutti i crediti meritano la stessa strategia. Un piccolo insoluto occasionale non va gestito come una posizione rilevante verso un cliente già segnalato. Un cliente storico in temporanea difficoltà non è uguale a un nuovo cliente con informazioni scarse e richieste di pagamento molto dilazionato.
La prevenzione passa anche da regole interne chiare: limiti di credito, procedure di blocco ordini, scadenziari aggiornati, monitoraggio del DSO, soglie di alert, responsabilità definite tra area commerciale e amministrazione. Senza una credit policy concreta, il rischio è che la vendita venga chiusa subito, ma il problema emerga mesi dopo sotto forma di insoluto, svalutazione o perdita.
Gestire bene le perdite su crediti significa agire prima che il credito diventi irrecuperabile. La deducibilità fiscale può ridurre l’impatto economico, ma non restituisce la liquidità persa. La vera tutela nasce dalla capacità di prevenire, monitorare e intervenire in tempo.
Ottimizzazione del rischio e recupero crediti: le soluzioni Pouey International
Perdite su crediti, svalutazioni, crediti deteriorati e fatture non incassate non sono solo problemi amministrativi. Sono segnali di un rischio cliente che non è stato intercettato, monitorato o gestito con sufficiente tempestività. Pouey International supporta le aziende nella gestione integrata del credito commerciale, aiutandole a prevenire gli insoluti, valutare l’affidabilità dei clienti, monitorare il rischio, recuperare i crediti scaduti e proteggere la liquidità aziendale.
Se le perdite su crediti stanno diventando un problema ricorrente o se l’azienda vuole ridurre il rischio di nuovi insoluti, contattaci. Pouey International può affiancare direzione finanziaria, amministrazione e area commerciale nella costruzione di una strategia più efficace di prevenzione, monitoraggio e recupero crediti. Perché proteggere i crediti significa proteggere liquidità, capitale circolante e continuità operativa.
Domande frequenti
- Che succede se porto a perdita un credito IVA? Posso recuperare l’imposta?
Sì, in presenza dei presupposti previsti dalla normativa IVA. Per le procedure concorsuali avviate dal 26 maggio 2021, la nota di variazione in diminuzione può essere emessa già a partire dalla data in cui il debitore viene assoggettato alla procedura, senza attendere necessariamente la chiusura o l’esito infruttuoso finale. Le regole e i termini devono comunque essere verificati in relazione al caso concreto.
- Le perdite su crediti sono deducibili anche ai fini IRAP?
No. A differenza dell’IRES (reddito d’impresa), le perdite su crediti e le svalutazioni non sono più deducibili dalla base imponibile IRAP, in quanto classificate in voci di bilancio non rilevanti ai fini del calcolo del valore della produzione netta.
- Qual è il termine temporale per dedurre una perdita su crediti?
Il periodo in cui dedurre fiscalmente la perdita dipende dalla situazione del credito e dalla sua imputazione in bilancio. In alcuni casi, come per i crediti di modesta entità o quelli verso debitori sottoposti a procedure concorsuali, il TUIR consente la deduzione anche in un esercizio successivo a quello in cui maturano i presupposti fiscali, entro i limiti previsti dall’art. 101, comma 5-bis. Per questo il momento della deduzione va coordinato con la corretta contabilizzazione del credito.
- Cosa si intende per “pignoramento negativo” ai fini della deduzione?
Un esito negativo di un’azione esecutiva può rappresentare un elemento importante per documentare l’inesigibilità del credito. La sua rilevanza fiscale va però valutata insieme alle caratteristiche del credito, alle attività di recupero svolte e agli altri elementi disponibili.
21.09.2026
