


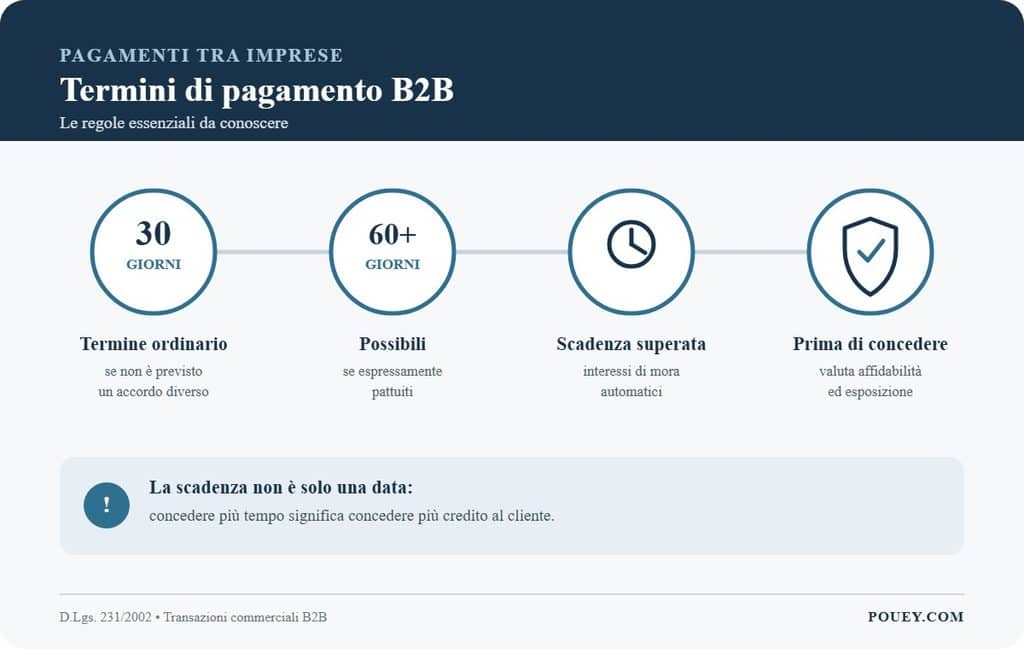
Nei rapporti B2B, il termine ordinario previsto dalla normativa sui ritardi di pagamento è di 30 giorni. Tra imprese è però possibile concordare scadenze diverse e anche superiori a 60 giorni, purché siano stabilite espressamente e non risultino gravemente inique per il creditore.
Se il cliente non paga alla scadenza, gli interessi di mora decorrono automaticamente, senza che sia necessario inviare prima una formale costituzione in mora.
Un’impresa, però, deve sapere anche da quando decorre il termine, quali condizioni possono essere concordate con il cliente e quali conseguenze produce il mancato pagamento.
Cosa prevede il D.Lgs. 231/2002 per i termini di pagamento
La normativa di riferimento in Italia è il Decreto Legislativo 9 ottobre 2002, n. 231, successivamente modificato dal D.Lgs. 192/2012 in attuazione della Direttiva europea 2011/7/UE sui ritardi di pagamento nelle transazioni commerciali.
La disciplina riguarda i contratti tra imprese che prevedono, dietro pagamento di un corrispettivo, la consegna di merci o la prestazione di servizi. Si applica quindi a una parte molto ampia dei normali rapporti commerciali B2B.
Quando nel contratto non è stato stabilito un termine diverso, il riferimento ordinario è 30 giorni. La data dalla quale decorrono, però, cambia a seconda della situazione.
In linea generale, i 30 giorni decorrono:
- dalla data in cui il debitore riceve la fattura o una richiesta equivalente di pagamento;
- dalla ricezione della merce o dalla prestazione del servizio, se non è possibile stabilire con certezza quando sia stata ricevuta la fattura;
- dalla ricezione della merce o dalla prestazione del servizio quando la fattura è arrivata prima;
- dall’accettazione o dalla verifica della conformità della merce o del servizio, quando il contratto prevede una procedura di questo tipo.
La normativa stabilisce inoltre che una procedura di verifica della conformità non dovrebbe diventare uno strumento per spostare indefinitamente la scadenza: di regola non può durare più di 30 giorni dalla consegna della merce o dalla prestazione del servizio, salvo diverso accordo espresso che non risulti gravemente iniquo per il creditore.
Un dettaglio importante è che una richiesta del cliente di integrazione o modifica formale della fattura non fa automaticamente ripartire da zero il termine previsto dalla legge.
Concordare un pagamento a 60, 90 o 120 giorni
Tra imprese, le parti possono concordare un termine diverso dai 30 giorni previsti come riferimento dalla legge. Un pagamento a 60 giorni, quindi, è possibile. Anche una scadenza superiore a 60 giorni può essere ammessa, per esempio 90 giorni, ma deve essere espressamente pattuita e la relativa clausola deve poter essere provata per iscritto. Inoltre, la condizione non deve risultare gravemente iniqua nei confronti del creditore.
Un termine più lungo può avere ragioni commerciali concrete: caratteristiche del settore, cicli produttivi, valore della fornitura, stagionalità o modalità di distribuzione. Diverso è il caso in cui condizioni fortemente penalizzanti vengano imposte al fornitore senza una reale giustificazione.
La scadenza, quindi, non dovrebbe essere considerata soltanto una voce amministrativa del contratto. Concedere più tempo per pagare significa concedere più credito al cliente. Prima di accordare dilazioni particolarmente ampie è quindi utile verificare quanto il cliente sia realmente affidabile prima di concedergli credito.
Pagamenti a 30, 60 o 90 giorni: cosa cambia per l’impresa
Per capire perché i termini di pagamento incidono sulla gestione finanziaria basta un esempio.
Immaginiamo una fornitura da 50.000 euro. Con pagamento a 30 giorni, l’impresa finanzia il cliente per circa un mese. Con pagamento a 90 giorni, deve attendere altri due mesi prima ancora di poter parlare di ritardo.
Nel frattempo continua però a sostenere i propri costi: personale, fornitori, imposte, trasporti, materie prime e produzione. La situazione diventa ancora più delicata quando nuove forniture vengono effettuate prima che siano state incassate quelle precedenti.
| Operazione | Importo | Termine di pagamento |
| Prima fornitura | €30.000 | 60 giorni |
| Seconda fornitura | €25.000 | 60 giorni |
| Terza fornitura | €35.000 | 60 giorni |
| Esposizione complessiva | €90.000 |
Le tre fatture possono essere perfettamente nei termini e, allo stesso tempo, l’azienda può trovarsi esposta verso un singolo cliente per 90.000 euro.
Ecco perché la domanda non dovrebbe essere soltanto quanti giorni di pagamento concediamo, ma anche quanto credito siamo disposti ad avere contemporaneamente aperto su questo cliente. Termini di pagamento, affidabilità e limite di credito vanno letti insieme.
Allo stesso modo è utile confrontare i termini concordati con il tempo che l’azienda impiega realmente a incassare. Il Days Sales Outstanding consente proprio di osservare i tempi medi di riscossione dei crediti: nell’approfondimento dedicato spieghiamo come si calcola il DSO e come interpretarlo.
Se un cliente ha un termine contrattuale di 30 giorni ma paga sistematicamente dopo 55 o 60, il problema non è più la condizione negoziata sulla carta, ma il comportamento reale.
Cosa succede se il cliente non paga entro il termine
Una volta superata la scadenza, entrano in gioco le tutele previste per il creditore. Il D.Lgs. 231/2002 stabilisce che gli interessi moratori decorrono dal giorno successivo alla scadenza, senza necessità di preventiva costituzione in mora, salvo il caso in cui il debitore dimostri che il ritardo dipende da una causa a lui non imputabile.
Il tasso legale di mora previsto dalla disciplina sulle transazioni commerciali è composto dal tasso di riferimento previsto dalla normativa, maggiorato di 8 punti percentuali.
Tra imprese è possibile concordare condizioni differenti, ma anche in questo caso la libertà contrattuale incontra i limiti posti dalla disciplina contro le clausole gravemente inique. Per aliquote, decorrenza ed esempi di calcolo rimandiamo alla guida specifica sugli interessi di mora nelle transazioni commerciali.
Al creditore spettano anche 40 euro per i costi di recupero
Oltre agli interessi, la normativa riconosce al creditore un importo forfettario di 40 euro come risarcimento per i costi sostenuti per il recupero del credito. Anche questo importo spetta senza necessità di preventiva costituzione in mora.
Se i costi effettivamente sostenuti sono superiori, resta possibile richiedere il risarcimento dell’ulteriore danno secondo quanto previsto dalla legge. La normativa tutela quindi il creditore sia per il ritardo subito sia per i costi necessari a recuperare quanto dovuto.
Non tutte le condizioni contrattuali, però, diventano valide per il semplice fatto di essere inserite in un accordo. Il D.Lgs. 231/2002 prevede specifiche tutele contro le clausole gravemente inique per il creditore e considera particolarmente problematica, per esempio, l’esclusione degli interessi di mora. È un aspetto importante soprattutto quando il rapporto contrattuale coinvolge imprese con forza negoziale molto diversa.
Come definire termini di pagamento che proteggano l’azienda
Il momento migliore per proteggersi da un ritardo è prima che il credito nasca. Concedere 30, 60 o 90 giorni significa assumersi un rischio finanziario nei confronti del cliente. La scadenza dovrebbe quindi essere coerente anche con la sua affidabilità e con l’esposizione che l’azienda è disposta a sostenere.
Un cliente storico, finanziariamente solido e puntuale può giustificare condizioni differenti rispetto a un’impresa appena acquisita o sulla quale emergono elementi di maggiore rischio.
Prima di stabilire una dilazione conviene considerare almeno:
- la solvibilità del cliente, verificando la situazione economica e finanziaria e gli eventuali eventi negativi disponibili;
- lo storico dei pagamenti, perché ritardi ricorrenti possono essere significativi anche quando tutte le fatture vengono infine saldate;
- l’esposizione complessiva, comprendendo non solo le fatture già emesse ma anche gli ordini e le forniture in corso;
- la concentrazione del rischio, soprattutto quando una parte rilevante del fatturato dipende da pochi clienti;
- il mercato e il Paese del debitore, elemento particolarmente importante nelle operazioni internazionali.
Queste valutazioni permettono di decidere se concedere un pagamento a 30, 60 o 90 giorni, richiedere un acconto, ridurre il limite di credito oppure adottare ulteriori forme di tutela.
Il principio può essere formalizzato all’interno di una credit policy aziendale, così che le condizioni di pagamento non vengano stabilite caso per caso senza criteri condivisi tra area commerciale, amministrazione e credit management.
Cosa indicare nel contratto o nelle condizioni di vendita
Una formula generica come “pagamento come da accordi” lascia spazio a contestazioni evitabili.
Le condizioni commerciali devono rendere identificabili almeno:
- il termine di pagamento;
- il momento dal quale decorre;
- le eventuali scadenze intermedie;
- il metodo di pagamento;
- eventuali condizioni particolari concordate tra le parti.
Quando vengono concesse dilazioni superiori a 60 giorni, formalizzare correttamente l’accordo diventa ancora più importante.
Anche ordine, conferma d’ordine, documento di trasporto, prova dell’esecuzione della prestazione, eventuale verbale di accettazione e fattura dovrebbero essere coerenti tra loro.
In caso di contestazione, infatti, è necessario dimostrare non soltanto quanto è dovuto, ma anche quando il credito è diventato esigibile e quali condizioni erano state effettivamente concordate.
Dal termine di pagamento al ritardo: quando è il momento di intervenire
Se la scadenza passa senza che il cliente paghi, il rapporto entra in una fase diversa. Un ritardo occasionale di un cliente normalmente puntuale non ha lo stesso significato di una serie di rinvii, promesse non rispettate o richieste continue di proroga. Per questo l’impresa dovrebbe avere una procedura precisa per verificare gli insoluti e decidere quando intervenire.
Il primo passo può essere un semplice promemoria. Se il pagamento continua a non arrivare, la comunicazione dovrà diventare progressivamente più formale. Non entriamo qui nel dettaglio delle modalità e delle tempistiche, perché abbiamo raccolto modelli ed esempi nella guida dedicata al sollecito di pagamento.
Allo stesso modo, la gestione operativa degli insoluti richiede un processo più ampio rispetto alla semplice definizione delle scadenze: nell’approfondimento su come gestire i ritardi nei pagamenti dei clienti analizziamo le azioni che aiutano un’azienda a ridurre i tempi di incasso.
Quando i tentativi interni non sono più sufficienti, bisogna valutare un’attività strutturata di recupero. In molti casi si parte dal recupero crediti stragiudiziale, prima di considerare eventuali strumenti giudiziali.
Termini di pagamento e rischio cliente vanno gestiti insieme
Una scadenza scritta correttamente tutela il rapporto contrattuale, ma non rende automaticamente solvibile il debitore. Per questo la gestione dei termini di pagamento funziona meglio quando viene collegata alla valutazione preventiva del cliente e al monitoraggio della sua situazione nel tempo.
Prima della vendita occorre decidere quanto credito concedere. Durante il rapporto è necessario verificare se il profilo di rischio cambia. Quando emerge un insoluto bisogna invece evitare che la posizione rimanga senza controllo fino a diventare difficile da recuperare.
Pouey International affianca le aziende nelle diverse fasi della gestione del rischio cliente attraverso inchieste commerciali e finanziarie, monitoraggio, analisi del portafoglio e recupero crediti in Italia e all’estero.
Conoscere le regole sui termini di pagamento permette di sapere quando un credito diventa esigibile e quali tutele spettano all’impresa. Conoscere il cliente permette di decidere, prima ancora della firma del contratto, se quella dilazione sia sostenibile e quale rischio comporti.
Se vuoi valutare l’affidabilità dei tuoi partner commerciali, monitorare il portafoglio clienti o gestire crediti già scaduti, contattaci.
Pouey International ti aiuta a definire condizioni di credito più consapevoli e a intervenire quando il rischio cliente cambia.
Domande frequenti
- Qual è il termine di pagamento previsto dalla legge tra aziende?
In assenza di un diverso accordo, il D.Lgs. 231/2002 prevede come riferimento un termine di 30 giorni, calcolato secondo le regole applicabili alla ricezione della fattura, alla consegna della merce, alla prestazione del servizio o all’eventuale procedura di accettazione.
- Nel B2B è legale pagare a 90 giorni?
Sì. Tra imprese possono essere concordati termini superiori a 60 giorni, ma devono essere espressamente pattuiti, provabili per iscritto e non devono risultare gravemente iniqui nei confronti del creditore.
- Gli interessi di mora vanno richiesti con una diffida?
No. Nelle transazioni commerciali disciplinate dal D.Lgs. 231/2002, gli interessi moratori decorrono automaticamente dal giorno successivo alla scadenza, salvo che il debitore dimostri che il ritardo dipende da una causa a lui non imputabile.
- Cosa spetta all’impresa quando il cliente paga in ritardo?
Oltre all’importo dovuto, il creditore può avere diritto agli interessi moratori e all’importo forfettario di 40 euro per i costi di recupero. Nei casi previsti può essere richiesto anche il risarcimento degli ulteriori costi sostenuti.
26.10.2026
