


Un piano di rientro può consentire all’impresa di recuperare un credito senza interrompere un rapporto commerciale ancora valido, ma funziona soltanto se l’accordo nasce da una valutazione realistica della capacità di pagamento del debitore.
Accettare una promessa generica di pagamento o allungare continuamente le scadenze, al contrario, rischia soltanto di aumentare l’esposizione. Prima di negoziare bisogna quindi capire quanto il cliente può realmente pagare, in quanto tempo e quale rischio l’azienda è disposta ad assumersi.
Quando un piano di rientro è una buona soluzione?
Il piano di rientro è un accordo con il quale creditore e debitore stabiliscono nuove modalità e scadenze per il pagamento di un debito già esistente. Può essere utile quando il cliente riconosce il debito e attraversa una difficoltà finanziaria temporanea.
Esempio:
Immaginiamo un cliente con 36.000 euro di fatture scadute. Non riesce a versare l’intero importo immediatamente, ma può pagare 6.000 euro subito e sostenere successivamente rate mensili.
In una situazione del genere può essere più conveniente costruire un accordo sostenibile anziché insistere su un pagamento integrale che, in quel momento, il debitore non è in grado di effettuare.
La valutazione cambia però se il cliente continua a spostare le date, evita di fornire informazioni, non rispetta precedenti promesse oppure chiede nuove forniture mentre aumenta il debito già esistente.
Un piano di rientro ha senso quando crea una possibilità concreta di incasso. Non dovrebbe diventare un modo per rinviare il problema. Prima ancora di discutere il numero delle rate, conviene quindi verificare nuovamente l’affidabilità del cliente e la sua capacità di sostenere il credito concesso.
Come distinguere una difficoltà temporanea da una situazione di insolvenza
Un’azienda può trovarsi temporaneamente senza liquidità pur avendo un’attività economicamente sostenibile. Un ritardo nell’incasso di una commessa importante, una forte stagionalità o uno sfasamento tra pagamenti e riscossioni possono generare tensioni di cassa senza significare necessariamente che l’impresa sia insolvente.
Diverso è il caso di un cliente che presenta difficoltà strutturali. Alcuni segnali meritano particolare attenzione: ritardi sempre più lunghi, più richieste di dilazione consecutive, assegni o addebiti respinti, riduzione evidente dell’attività, eventi negativi, cambiamenti societari frequenti oppure una crescente difficoltà a ottenere risposte precise.
Anche il comportamento nella trattativa dice molto. Un debitore che propone spontaneamente date, importi e una prima rata concreta offre un’indicazione diversa da chi risponde soltanto con formule come “pagheremo appena possibile”. Il piano deve partire dai numeri, non dalla promessa.
Come costruire un piano di rientro realmente sostenibile
L’errore più frequente consiste nel partire dalla domanda: In quante rate possiamo dividere il debito?
Prima bisognerebbe chiedersi: Quanto può pagare davvero questo cliente senza saltare nuovamente le scadenze?
La differenza è sostanziale. Consideriamo ancora un credito di 36.000 euro. Il debitore propone sei rate mensili da 6.000 euro. Sulla carta il debito sarebbe chiuso in sei mesi. Se però il suo flusso di cassa gli permette realisticamente di destinare solo 3.000 o 4.000 euro al mese al rimborso, il piano nasce già fragile. Meglio valutare una struttura più realistica che sottoscrivere un accordo aggressivo destinato a essere violato dopo due rate.
Esempio concreto
Supponiamo di avere:
credito scaduto: 36.000 euro
versamento immediato: 6.000 euro
debito residuo: 30.000 euro
Le parti potrebbero concordare, per esempio:
| Scadenza | Importo |
| Alla firma dell’accordo | €6.000 |
| 30 giorni | €5.000 |
| 60 giorni | €5.000 |
| 90 giorni | €5.000 |
| 120 giorni | €5.000 |
| 150 giorni | €5.000 |
| 180 giorni | €5.000 |
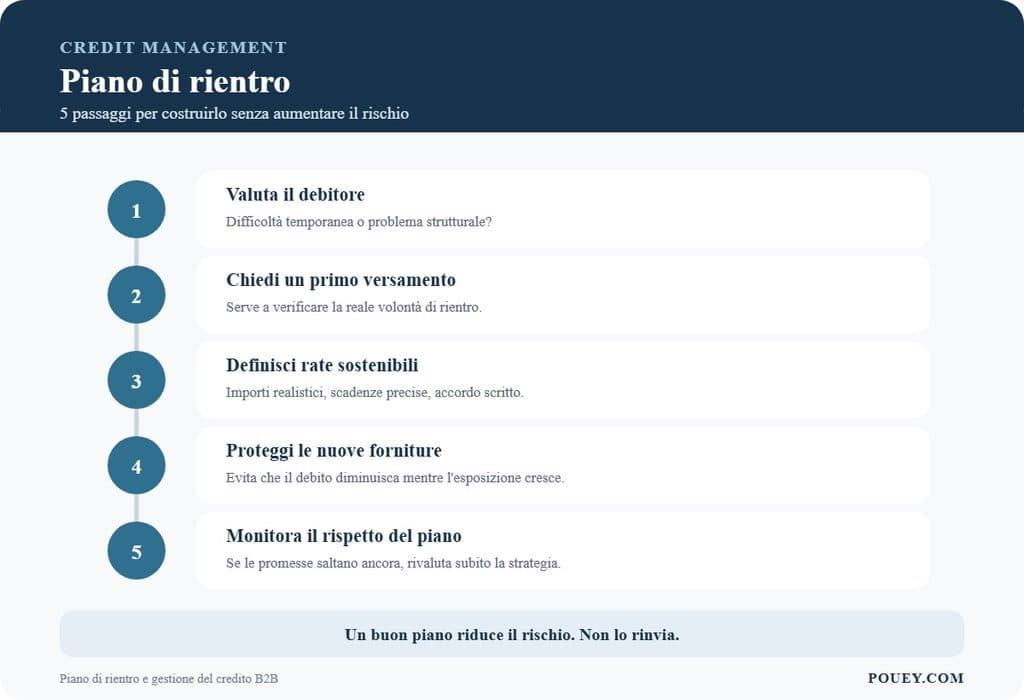
Ogni rata deve corrispondere a una capacità di pagamento plausibile. Anche chiedere un primo versamento contestuale all’accordo è utile per verificare concretamente la volontà del cliente di rispettarlo. Se il debitore non riesce a sostenere neppure la prima quota concordata, meglio rivalutare immediatamente la strategia.
Rate più basse non significano automaticamente un accordo migliore
Concedere più tempo può aumentare la probabilità che il cliente riesca a rispettare le singole scadenze, ma prolunga anche l’esposizione del creditore. Un piano di dodici mesi, per esempio, non va valutato soltanto in base alla comodità delle rate.
Bisogna considerare cosa può succedere alla situazione finanziaria del debitore durante quei dodici mesi e soprattutto se nel frattempo l’azienda continuerà a vendergli beni o servizi. È qui che nasce uno dei problemi più delicati.
Se un’impresa ha 30.000 euro da recuperare ma continua a concedere altri 10.000 o 20.000 euro di credito commerciale, il piano può procedere regolarmente mentre l’esposizione complessiva continua comunque ad aumentare.
Per questo, il piano di rientro dovrebbe essere accompagnato da una decisione precisa sulle forniture future: pagamento anticipato, riduzione del fido, condizioni più brevi oppure sospensione temporanea di nuovi ordini a credito.
Cosa deve contenere un accordo per il piano di rientro
Gli accordi verbali sono rischiosi quando il credito è già scaduto. Un piano va formalizzato in modo sufficientemente chiaro da permettere alle parti di sapere esattamente quanto deve essere pagato, quando e con quali modalità.
Tra gli elementi da definire con attenzione rientrano:
- identificazione delle parti;
- origine e importo del credito;
- fatture interessate dall’accordo;
- eventuali somme già versate;
- importo residuo;
- numero e importo delle rate;
- date precise delle scadenze;
- modalità di pagamento;
- trattamento degli eventuali interessi e delle spese;
- conseguenze previste in caso di mancato rispetto del piano.
Per importi significativi o situazioni già problematiche è opportuno far verificare il testo dell’accordo da un professionista, perché alcune formulazioni possono produrre conseguenze giuridiche rilevanti. Anche un riconoscimento scritto del debito, per esempio, non è una semplice formalità amministrativa.
Attenzione a non trasformare il piano in una rinuncia involontaria
Concedere una nuova dilazione non dovrebbe lasciare dubbi su cosa accade al credito originario. Questo aspetto è particolarmente importante quando vengono modificati importo, interessi, garanzie o altre condizioni già concordate.
Nel testo dovrebbe risultare chiaramente cosa viene modificato e cosa rimane invece invariato. È quindi prudente evitare formule improvvisate, soprattutto per crediti elevati, rapporti internazionali o posizioni nelle quali esistono già contestazioni.
Come negoziare senza compromettere il rapporto commerciale
Una trattativa efficace non parte con una minaccia, ma nemmeno con una concessione indefinita. Il cliente deve comprendere che l’impresa vuole trovare una soluzione, ma che il debito e le nuove scadenze devono essere presi sul serio.
Un buon punto di partenza è separare la relazione commerciale dalla situazione finanziaria. Invece di impostare la conversazione su: “Non possiamo più aspettare”. è molto più utile lavorare su elementi concreti: “Abbiamo 36.000 euro scaduti. Quale importo potete versare immediatamente e quale flusso mensile riuscite a sostenere nei prossimi sei mesi?” Una domanda di questo tipo porta la conversazione sul terreno dei numeri.
Anche chiedere al debitore di formulare una proposta è utile. Permette di capire quanto sia consapevole della propria situazione e quali risorse ritenga realisticamente disponibili. La proposta, però, non va accettata automaticamente. L’impresa creditrice deve confrontarla con il rischio che sta assumendo.
Conservare il cliente non significa continuare a finanziarlo
È una distinzione importante soprattutto nei rapporti B2B di lunga durata. Si può cercare di preservare la relazione commerciale modificando contemporaneamente le condizioni delle nuove vendite. Per esempio, mentre viene rimborsato il debito pregresso, i nuovi ordini potrebbero essere gestiti con pagamento anticipato o con condizioni più restrittive.
In questo modo il cliente può continuare a lavorare con il fornitore senza generare continuamente nuovo credito. Il rapporto viene conservato, ma cambia temporaneamente il modo in cui viene finanziato.
Una gestione strutturata di queste decisioni dovrebbe rientrare nella credit policy aziendale, evitando che ogni commerciale decida autonomamente quanto credito continuare a concedere a un cliente già in ritardo.
Quando è meglio non accettare un piano di rientro?
Non tutte le richieste di dilazione meritano una controproposta. Se il cliente ha già promesso più volte un pagamento e ogni scadenza viene seguita da una nuova richiesta di proroga, il problema non è più soltanto trovare rate sostenibili: bisogna capire se esiste ancora una reale capacità e volontà di rientrare dal debito.
La stessa cautela serve quando il debitore chiede di rateizzare senza effettuare alcun versamento iniziale, continua a ordinare beni o servizi mentre l’esposizione aumenta oppure evita di fornire indicazioni precise su tempi e importi.
Anche contestazioni che emergono soltanto dopo numerosi solleciti, richieste continue di modificare il piano, scarsa trasparenza sulla situazione finanziaria o un peggioramento evidente della solvibilità sono segnali da non sottovalutare.
Presi singolarmente, questi elementi non significano necessariamente che il credito sia irrecuperabile. Se però si sommano tra loro, l’impresa dovrebbe chiedersi se il piano rappresenti ancora una strategia concreta di recupero o se stia semplicemente rinviando una decisione.
Per la gestione generale delle fatture scadute abbiamo approfondito anche come affrontare i ritardi nei pagamenti dei clienti.
Cosa fare se il cliente non rispetta il piano di rientro
Un accordo efficace deve prevedere fin dall’inizio cosa succede in caso di mancato pagamento. È molto più difficile decidere come reagire quando una rata viene saltata se l’impresa non ha stabilito prima una propria soglia di tolleranza.
La prima domanda è semplice: il cliente sta ancora collaborando? Se comunica tempestivamente il problema e propone una soluzione credibile, può esserci spazio per una revisione. Se invece evita i contatti, accumula altre esposizioni o rinvia continuamente, la fase negoziale rischia di avere esaurito la propria utilità. A quel punto può essere opportuno passare a un’attività strutturata di recupero crediti stragiudiziale.
Quando neppure la fase stragiudiziale produce risultati e il credito presenta i requisiti necessari, sarà invece possibile valutare gli strumenti di recupero giudiziale. La vera difficoltà consiste nel riconoscere il momento in cui la negoziazione smette di aumentare le possibilità di incasso e comincia semplicemente a posticipare una decisione.
Un piano di rientro efficace parte dalla conoscenza del debitore
Negoziare non significa scegliere tra essere rigidi o essere accomodanti. Significa decidere sulla base delle informazioni disponibili. Prima di accordare mesi aggiuntivi a un cliente già insolvente è utile capire se esistono ancora le condizioni economiche perché quelle rate vengano effettivamente pagate.
La verifica della solvibilità, l’analisi del comportamento di pagamento e il monitoraggio dell’evoluzione finanziaria del debitore permettono di distinguere meglio una difficoltà temporanea da un deterioramento più profondo.
Pouey International affianca le aziende nella valutazione del rischio cliente e nella gestione dei crediti insoluti, con attività di analisi, monitoraggio e recupero in Italia e all’estero. Il servizio di recupero prevede anche interventi stragiudiziali e strategie calibrate sulla singola posizione, con l’obiettivo di ottenere il pagamento preservando, quando le condizioni lo consentono, il rapporto commerciale.
Un piano di rientro è utile quando trasforma una promessa vaga in un percorso di pagamento verificabile. Se invece il debitore non riesce a dimostrare di poter sostenere l’accordo, concedergli altro tempo non riduce automaticamente il rischio, ma può solo spostarlo più avanti.
Per valutare una posizione insoluta e individuare la strategia più adatta al recupero, puoi contattare Pouey International.
Domande frequenti
- Cos’è un piano di rientro del debito?
È un accordo con cui creditore e debitore definiscono nuove modalità e scadenze per il pagamento di un debito esistente. Può prevedere un versamento iniziale e una serie di rate successive.
- Conviene sempre accettare una richiesta di rateizzazione?
No. Prima di accettare è opportuno valutare la situazione finanziaria del debitore, lo storico dei pagamenti, l’importo complessivo esposto e la sostenibilità concreta delle rate proposte.
- Il piano di rientro deve essere scritto?
Per un credito aziendale è fortemente consigliabile formalizzare l’accordo per iscritto, indicando con precisione credito, fatture interessate, rate, scadenze e modalità di pagamento. Per posizioni rilevanti o complesse è opportuno verificare il testo con un professionista.
- Cosa fare se una rata del piano di rientro non viene pagata?
Bisogna verificare subito la causa del mancato pagamento e la disponibilità del debitore a rispettare l’accordo. Se il piano non viene più seguito e le promesse continuano a essere disattese, può essere necessario passare dalla negoziazione a un’attività strutturata di recupero del credito.
23.10.2026
